En sept mois, les biotechs françaises cotées sont passées d’un momentum record à l’un des plus faibles de la décennie. La performance moyenne sur 12 mois est retombée de +197 % en mars 2026 à −14 % fin octobre, et seules 7 % des valeurs sont en hausse sur 3 mois.
1. Le constat : de l’euphorie à la correction
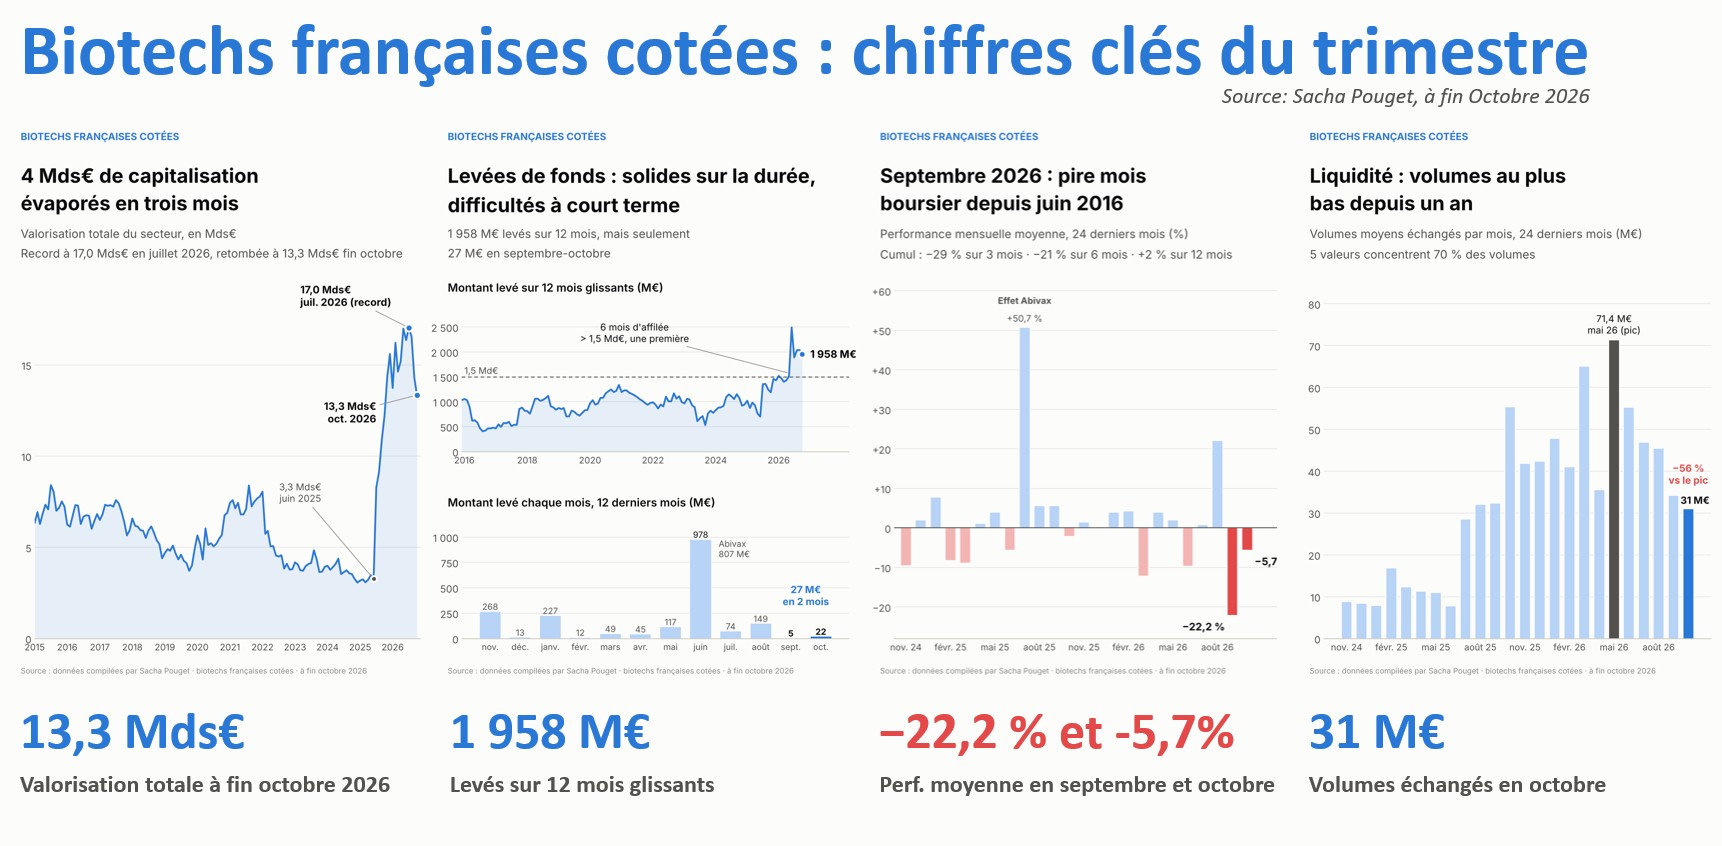
Fin octobre 2026, la performance moyenne des biotechs françaises est négative sur les quatre horizons. La bascule a été brutale : septembre a reculé de −22,2 %, pire mois depuis juin 2016, et octobre de −5,7 %.
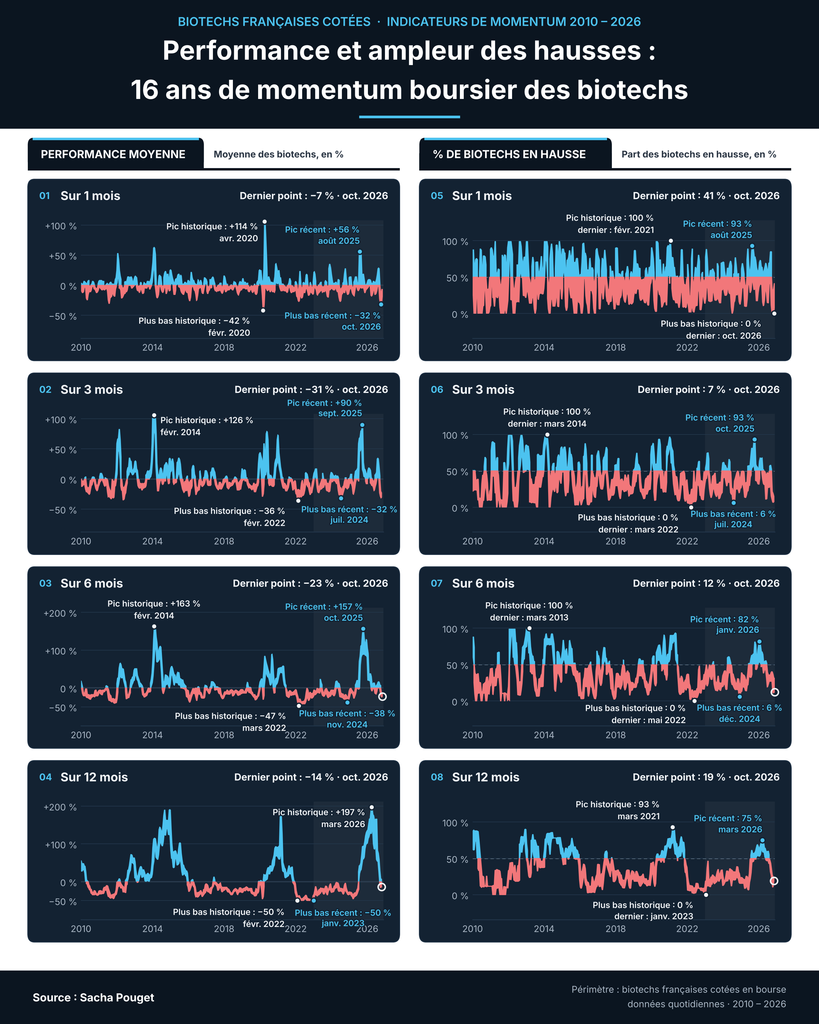
| Horizon | Dernier point (fin oct. 2026) | Pic récent | Plus bas historique |
|---|---|---|---|
| 1 mois | −7 % | +56 % (août 2025) | −42 % (févr. 2020) |
| 3 mois | −31 % | +90 % (sept. 2025) | −36 % (févr. 2022) |
| 6 mois | −23 % | +157 % (oct. 2025) | −47 % (mars 2022) |
| 12 mois | −14 % | +197 % (mars 2026, record) | −50 % (févr. 2022) |
Le plus frappant est la vitesse du retournement. Sur 12 mois, le secteur a perdu plus de 200 points de performance en sept mois. Sur 3 mois, il n’est plus qu’à 5 points de son plus bas historique.
2. L’ampleur : la hausse ne concerne plus qu’une minorité de Biotechs
La baisse n’est pas le fait de quelques valeurs : elle touche presque tout le secteur. Sur 3 mois, seules 7 % des biotechs sont en hausse, contre 93 % un an plus tôt.
| Horizon | Part en hausse (fin oct. 2026) | Pic récent | Dernier passage à 0 % |
|---|---|---|---|
| 1 mois | 41 % | 93 % (août 2025) | oct. 2026 |
| 3 mois | 7 % | 93 % (oct. 2025) | mars 2022 |
| 6 mois | 12 % | 82 % (janv. 2026) | mai 2022 |
| 12 mois | 19 % | 75 % (mars 2026) | janv. 2023 |
Sur 3, 6 et 12 mois, la part des valeurs en hausse est repassée sous 50 %, un seuil qu’elle avait reconquis en 2025 pour la première fois depuis 2021. Seul signal positif : sur 1 mois, 41 % des biotechs sont déjà remontées, après un point bas à 0 % en octobre.
3. Les explications : cinq facteurs qui se cumulent
Le retournement tient moins à une mauvaise nouvelle qu’à la fin d’un rally exceptionnel, dans un marché étroit et très concentré.
- L’effet Abivax s’est dissipé. Le secteur avait gagné +50,7 % en juillet 2025 dans le sillage d’Abivax. Fin juin 2026, la performance sur 12 mois atteignait encore +135 % ; fin octobre, elle n’est plus que de +2 %.
- Des prises de bénéfices après une valorisation multipliée par cinq. La capitalisation du secteur est passée de 3,3 Mds€ en juin 2025 à 17,0 Mds€ en juillet 2026, avant de retomber à 13,3 Mds€ fin octobre.
- Le robinet du financement s’est fermé à court terme. Seulement 27 M€ levés en septembre-octobre, contre 223 M€ en juillet-août. Sur 12 mois glissants, le total reste pourtant solide à 1 958 M€.
- La liquidité s’assèche. 31 M€ échangés en moyenne par séance en octobre, soit −56 % par rapport au pic de mai (71,4 M€).
- Un secteur suspendu à quelques dossiers. Abivax pèse 52 % de la capitalisation et le Top 5, 81 %. Quatre sociétés ont capté 76 % des 1 677 M€ levés en 2026 : Abivax (48 %), DBV (13 %), Inventiva (10 %) et Nanobiotix (5 %).
Ces facteurs s’alimentent entre eux : moins de volumes amplifie chaque vente, et des cours en baisse rendent les augmentations de capital plus coûteuses.
4. Mise en perspective : le troisième cycle depuis 2010
Depuis 2010, la performance sur 12 mois a dépassé +150 % trois fois, et chaque pic a été suivi d’une longue phase négative.
| Cycle | Pic de performance sur 12 mois | Ce qui a suivi |
|---|---|---|
| 2014-2015 | environ +190 % | Retour sous 0 % en 2016, puis 3 ans entre −20 % et −40 % |
| 2020-2021 | environ +180 % | Plus bas historique à −50 % en févr. 2022, négatif jusqu’en 2024 |
| 2025-2026 | +197 % (mars 2026) | −14 % fin octobre 2026, après 7 mois de reflux |
L’histoire ne se répète pas forcément, mais elle donne un ordre de grandeur. Les deux précédents retournements ont duré plusieurs années, pas plusieurs mois. Une différence existe toutefois : en 2026, le financement sur 12 mois reste au plus haut, à 1 958 M€.
5. Ce qu’il faut surveiller
Le secteur n’est pas en crise : il entre dans une phase de sélection, où quelques annonces suffiront à relancer l’intérêt ou à l’éteindre.
- Les catalyseurs cliniques : les publications attendues prochainement de la part d’Inventiva, mais aussi de Genfit, Nanobiotix et DBV.
- La part des biotechs en hausse sur 3 mois : un retour au-dessus de 50 % (7 % aujourd’hui) signalerait une reprise large, pas seulement portée par un titre.
- Le rebond sur 1 mois : 41 % des valeurs sont déjà remontées en octobre. Il faudra voir s’il se confirme ou s’il s’agit d’un simple rebond technique.
- Les volumes échangés : sous 31 M€ par mois, chaque vente continuera de peser lourd sur les cours.
- Les levées mensuelles : après 5 M€ en septembre et 22 M€ en octobre, une reprise des opérations dirait si les investisseurs restent prêts à financer le secteur.