Sur le long terme, seule une poignée de biotechs françaises cotées crée de la valeur pour ses actionnaires.
Quelques chiffres et statistiques
Sur trois ans, les 25 biotechs françaises cotées affichent une performance moyenne de +43 %. La médiane, elle, est à −56 %. Les deux chiffres sont en contradiction, mais un seul décrit ce qu’a vécu l’actionnaire type.
Cet écart se retrouve sur tous les horizons longs. Partout, la médiane est très inférieure à la moyenne, et partout elle s’enfonce à mesure que l’horizon s’allonge.
| Horizon | Valeurs couvertes | Valeurs en hausse | Moyenne | Médiane | Pertes > 50 % | Pertes > 90 % |
|---|---|---|---|---|---|---|
| 3 ans | 25 | 7 (28 %) | +43,4 % | −56,1 % | 13 | 2 |
| 5 ans | 23 | 5 (22 %) | −24,5 % | −74,1 % | 16 | 9 |
| 10 ans | 18 | 3 (17 %) | −8,2 % | −90,9 % | 14 | 9 |
| Depuis l’IPO | 25 | 4 (16 %) | −36,8 % | −90,0 % | 21 | 12 |
Avec ce tableau, on s’aperçoit que plus l’horizon s’allonge, plus la part de valeurs en hausse se réduit : 28 % sur 3 ans, 22 % sur 5 ans, 17 % sur 10 ans et 16 % depuis l’introduction en bourse.
Sur longue période, une création de valeur ultra-concentrée
Depuis leur introduction en bourse, seules 4 valeurs sur 25 cotent au-dessus de leur prix d’IPO : Nanobiotix (+348 %), Medincell (+296 %), Abivax (+273 %) et Genfit (+24 %). La médiane depuis l’IPO est de −90,0 % : 12 valeurs ont perdu plus de 90 %.
Trois valeurs se distinguent par leur régularité : Genfit, Medincell et Nanobiotix sont en hausse sur six horizons, du 3 mois à l’IPO. À l’inverse, 13 valeurs ne sont en hausse sur aucun horizon à partir de 3 mois.
Sur chaque horizon, une valeur suffit à transformer la moyenne. Si on la retire, la tendance réelle du secteur est différente.
- 3 ans : sans Abivax (+751 %), la moyenne passe de +43,4 % à +13,9 %.
- 5 ans : sans Genfit (+254 %), elle passe de −24,5 % à −37,1 %.
- 10 ans : sans Abivax (+1 043 %), elle passe de −8,2 % à −70,1 %.
- Depuis l’IPO : sans Nanobiotix (+348 %), elle passe de −36,8 % à −52,9 %.
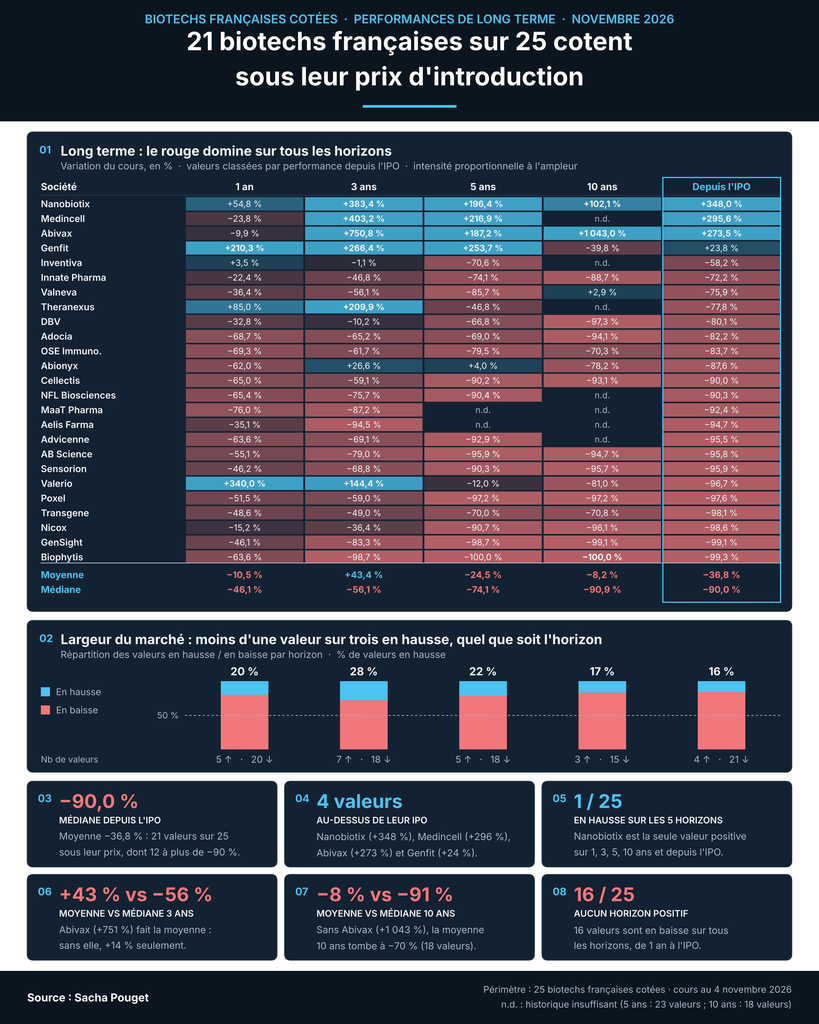
Sur dix ans, l’écart entre moyenne et médiane atteint 83 points. Un investisseur qui aurait acheté un panier équipondéré il y a dix ans aurait limité la casse grâce à Abivax. Celui qui aurait choisi une seule valeur au hasard aurait, une fois sur deux, perdu plus de 90 %.
Quatre biotechs ont créé de la valeur sur la durée
Quatre sociétés sont en hausse sur presque tous les horizons longs. Ce sont aussi les seules au-dessus de leur prix d’introduction.
| Société | 3 ans | 5 ans | 10 ans | Depuis l’IPO |
|---|---|---|---|---|
| Abivax | +750,8 % | +187,2 % | +1 043,0 % | +273,5 % |
| Nanobiotix | +383,4 % | +196,4 % | +102,1 % | +348,0 % |
| Medincell | +403,2 % | +216,9 % | n.d. | +295,6 % |
| Genfit | +266,5 % | +253,7 % | −39,8 % | +23,8 % |
Abivax et Nanobiotix sont les deux seules valeurs en hausse sur les quatre horizons. Medincell l’est sur tous ceux disponibles. Genfit a rattrapé une partie de son retard sur cinq ans, sans encore effacer sa baisse sur dix ans.
Trois autres valeurs affichent une belle performance sur trois ans sans créer de valeur depuis leur introduction :
- Theranexus : +209,9 % sur 3 ans, mais −77,8 % depuis l’IPO.
- Valerio : +144,4 % sur 3 ans, mais −96,7 % depuis l’IPO.
- Abionyx : +26,6 % sur 3 ans et +4,0 % sur 5 ans, mais −87,6 % depuis l’IPO.
Valneva complète le tableau avec une légère hausse sur dix ans (+2,9 %), mais recule sur les trois autres horizons.
Les déceptions font partie du paysage
Si on regarde le secteur Biotech/Medtech, on constate que 15 sociétés cotées en bourse ont fait faillite au cours des 10 dernières années. Selon mon décompte, c’est la moitié du total tous secteurs confondus (dont 7 Biotechs).
Actuellement en Biotech, les cas les plus sévères depuis l’IPO sont Biophytis (−99,3 %), GenSight (−99,1 %), Nicox (−98,6 %), Transgene (−98,1 %) et Poxel (−97,6 %). À ces niveaux, la baisse reflète souvent des augmentations de capital répétées autant que l’évolution des programmes cliniques.
On constate aussi que 17 valeurs sur 25 ne sont en hausse sur aucun des quatre horizons longs. Depuis leur introduction en bourse, 21 valeurs ont perdu plus de la moitié de leur valeur, et 12 plus de 90 %.
Ces chiffres sont même un plancher. L’échantillon ne compte que les sociétés encore cotées : celles qui ont quitté la cote depuis dix ans n’y figurent pas, ce qui rend le constat réel encore plus sévère.
En biotech, tout est dans la sélection et les annonces
La biotech française cotée est un marché de sélection, pas un marché d’indice: la création de valeur est rare et concentrée. Pour preuve, les 4 sociétés sur 25 en hausse depuis l’IPO portent à elles seules la performance moyenne du secteur. Et sur 10 des 11 périodes étudiées, la médiane est inférieure à la moyenne : la performance du secteur se résume souvent à celle de deux ou trois valeurs.
On l’a vu également, la création de valeur tient à quelques catalyseurs et le temps ne joue pas pour la majorité. Les gagnants de long terme (Abivax, Nanobiotix, Medincell, Genfit) ont tous franchi des étapes cliniques ou commerciales majeures. Le reste du secteur reste suspendu à ses prochaines lectures.
En fin de compte, la communication financière est devenue un facteur différenciant. Dans un marché où 21 valeurs sur 25 baissent en même temps, savoir expliquer sa trajectoire, sa stratégie, son plan de développement et sa trésorerie comptent autant que les données cliniques elles-mêmes.
Méthodologie : 25 biotechs françaises cotées, variation du cours par période au 4 novembre 2026. Les valeurs à 0 % sont classées stables. Historique 5 ans disponible pour 23 valeurs, 10 ans pour 18. Source : Sacha Pouget.