Statistiques et enseignements pour les investisseurs et les dirigeants de biotechs cotées : à quel prix les sociétés rachetées l’ont-elles été, rapporté aux capitaux levés en bourse depuis leur IPO ? Quelques conseils en fin de publication.
Sur les 310 rachats de sociétés cotées des sciences de la vie depuis 2015, les acquéreurs ont payé 837 Mds $ pour 250 Mds $ levés : 3,4 fois la mise. En détail, on constate que 38 % des rachats se font à plus de 3× les montants levés, et 41 % sous le capital levé. Voici quelques enseignement pour les investisseurs et pour les dirigeants :
On croit souvent que le prix de rachat dépend surtout de ce que la société a levé: plus elle a levé, plus elle vaut, et le capital levé sert de plancher.
En réalité, un rachat de biotech cotée est souvent lié à un prime stratégique payée chère pour un actif différenciant et validé (1/5 au-delà de 5×) ou à l’opposé une sortie contrainte (1/4 des cibles cédées à moins de la moitié du capital levé).
Ce qui fait la différence est donc avant tout la validation de l’actif, de même que son aire thérapeutique. Mais surtout de ce qui en découle: de l’identité de l’acheteur, et du timing.
Caractéristique récente: depuis 2022, le multiple médian était tombé à 0,94× le montant levé (vs 3,65× en 2019–2021). Avant une forte remontée en 2026.
Synthèse (détails après l’infographie)
- 310 rachats analysés (janvier 2015 – octobre 2026) : 837 Md$ de prix cumulé pour 250 Md$ levés depuis l’IPO, soit 3,4× au global.
- La médiane n’est que de 1,78× et 41 % des cibles ont été rachetées pour moins que le capital levé. La création de valeur est concentrée : 38 % des deals dépassent 3×.
- Rupture en 2022 : le multiple médian passe de 3,65× (2019–2021) à 0,94× (2022–2026). Depuis 2022, la moitié des rachats (89 sur 175) se font sous 1×. Le capital levé médian a presque doublé (350 → 683 M$ entre 2015–2018 et 2022–2026) alors que le prix médian a baissé.
- 2026 marque un rebond (au 19 octobre) : multiple médian de 2,39× et 29 % de deals sous 1×, un niveau proche de l’avant-2022.
- Lever beaucoup n’est pas pénalisant en soi : au-delà de 2 Md$ levés, le multiple médian atteint 3,3×. La zone la plus exposée est la tranche 250–500 M$ (1,19×, 48 % sous 1×).
- La prime ne compense pas : la prime médiane payée sur les deals sous 1× (46 %) est inférieure à celle des deals au-dessus de 1× (59 %).
Infographie
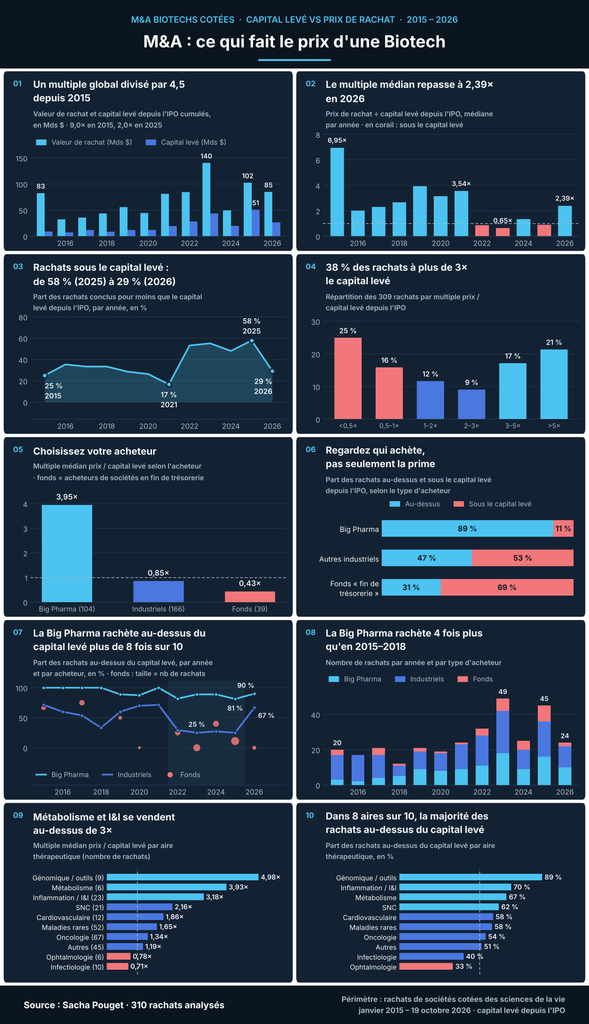
Montants par année : prix de rachat vs capital levé
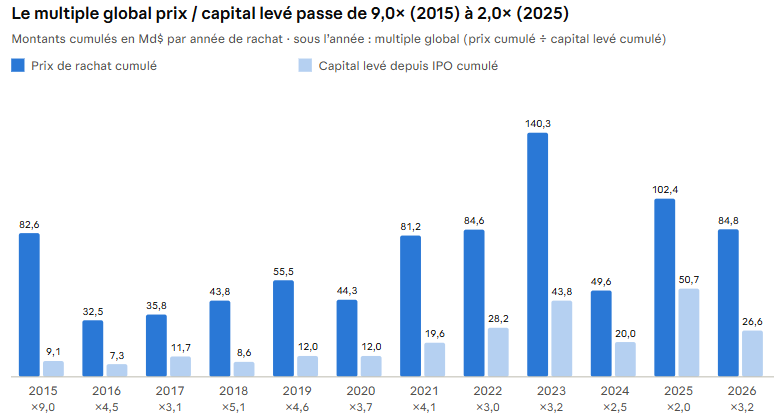
Les montants cumulés sont tirés par quelques méga-deals (Pharmacyclics 21 Md$ en 2015, Horizon 27,8 Md$ en 2022, Seagen 43 Md$ en 2023). La tendance de fond est ailleurs : le capital levé cumulé par les cibles passe d’environ 9 Md$ en 2015 à 51 Md$ en 2025. Les sociétés arrivent au rachat avec beaucoup plus de capital consommé, sans que le prix suive dans les mêmes proportions.
Multiple médian par année
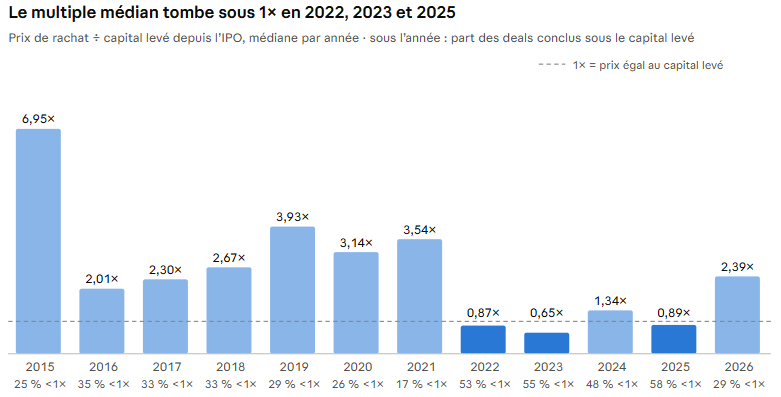
De 2015 à 2021, le multiple médian oscille entre 2× et 4× (pic à 6,95× en 2015) et moins d’un tiers des rachats se font sous le capital levé. Le basculement de 2022 suit la fin du cycle de financement 2020–2021 : des sociétés introduites et refinancées à des valorisations élevées sont rachetées après la correction, souvent par des acheteurs de sociétés en fin de trésorerie (Concentra Biosciences, Tang Capital et XOMA totalisent au moins 9 rachats sous 1×). 2026 revient vers les niveaux d’avant 2022.
Distribution des multiples
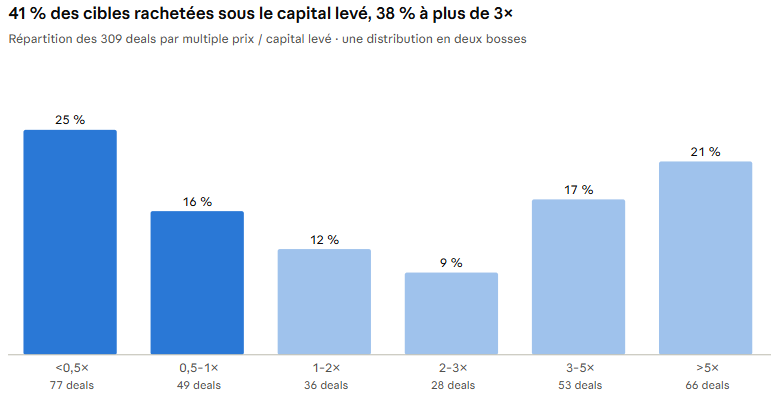
La distribution est bimodale : peu de rachats autour de 1× à 3×, beaucoup aux extrémités. Un rachat de biotech cotée est soit une sortie contrainte (un quart des cibles cédées à moins de la moitié du capital levé), soit une prime stratégique payée pour un actif validé (un cinquième au-delà de 5×). Le multiple « moyen » décrit donc mal la réalité d’une société donnée.
Le multiple selon le capital levé
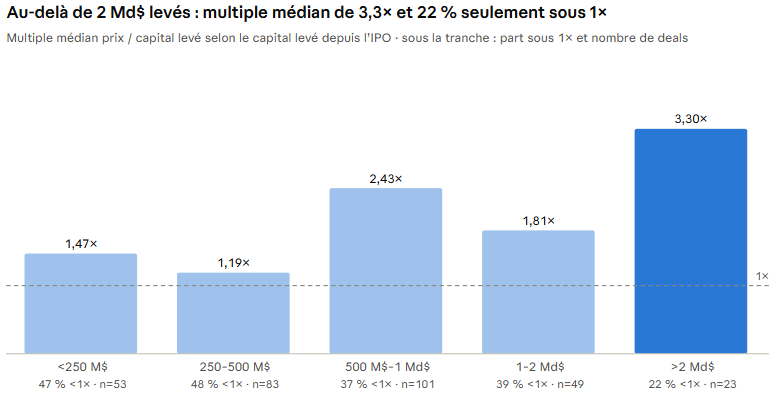
Contre-intuitif : plus la société a levé, meilleur est le multiple médian au rachat. Les très grosses levées financent des actifs déjà dérisqués (phase 3, lancement commercial) que les acquéreurs paient cher. Les sociétés ayant levé moins de 500 M$ sont les plus exposées : près d’une sur deux est cédée sous le capital levé.
Aire thérapeutique et ancienneté de cotation
| Aire thérapeutique | Deals | Capital levé médian (M$) | Multiple médian | Part <1× |
|---|---|---|---|---|
| Oncologie | 67 | 653 | 1,34× | 46 % |
| Maladies rares | 52 | 630 | 1,65× | 42 % |
| Autres | 45 | 578 | 1,19× | 49 % |
| Inflammation / auto-immun | 23 | 607 | 3,18× | 30 % |
| SNC | 21 | 604 | 2,16× | 38 % |
| Cardiovasculaire | 12 | 760 | 1,86× | 42 % |
| Infectiologie | 10 | 696 | 0,71× | 60 % |
| Génomique / outils | 9 | 538 | 4,98× | 11 % |
| Métabolisme | 6 | 414 | 3,93× | 33 % |
| Ophtalmologie | 6 | 755 | 0,78× | 67 % |
| Non renseignée (surtout 2015–2019) | 58 | 333 | 2,64× | 31 % |
L’inflammation / auto-immunité et le métabolisme (vague GLP-1 : Metsera, Akero, Provention) se vendent nettement au-dessus du capital levé. L’oncologie, premier segment en nombre, est polarisée : de grands succès (Loxo, Seagen, Pharmacyclics) mais près d’un rachat sur deux sous 1×. Infectiologie et ophtalmologie sont les segments les plus défavorables, sur de petits effectifs.
| Ancienneté de cotation au rachat | Deals | Capital levé médian (M$) | Multiple médian | Part <1× |
|---|---|---|---|---|
| 0–2 ans | 45 | 332 | 2,42× | 40 % |
| 3–5 ans | 71 | 616 | 2,16× | 41 % |
| 6–9 ans | 55 | 736 | 1,01× | 49 % |
| 10–14 ans | 36 | 898 | 1,04× | 50 % |
| 15 ans et + | 42 | 760 | 2,51× | 36 % |
Une « vallée » entre 6 et 14 ans de cotation : le capital levé continue de croître mais le multiple médian tombe à environ 1×, et un rachat sur deux se fait sous le capital levé. Les deux extrémités s’en sortent mieux : les rachats rapides après l’IPO (actif validé tôt) et les sociétés anciennes devenues commerciales.
| Période | Deals | Capital levé médian (M$) | Prix médian (M$) | Multiple médian | Part <1× |
|---|---|---|---|---|---|
| 2015–2018 | 70 | 350 | 941 | 2,64× | 31 % |
| 2019–2021 | 64 | 532 | 1 800 | 3,65× | 23 % |
| 2022–2026 | 175 | 683 | 770 | 0,94× | 51 % |
Plus fortes créations et destructions de valeur
Les 10 multiples les plus élevés
| Cible | Acquéreur | Année | Valeur (M$) | Capital levé (M$) | Multiple |
|---|---|---|---|---|---|
| Bio Reference Lab | Opko Health | 2015 | 1 500 | 40 | 37,5× |
| Salix | Valeant | 2015 | 15 900 | 595 | 26,7× |
| Pharmacyclics | AbbVie | 2015 | 21 000 | 960 | 21,9× |
| Shockwave Medical | Johnson & Johnson | 2024 | 12 500 | 586 | 21,3× |
| Bioverativ | Sanofi | 2018 | 11 600 | 565 | 20,5× |
| Medivation | Pfizer | 2016 | 14 000 | 685 | 20,4× |
| Abiomed | Johnson & Johnson | 2022 | 16 600 | 905 | 18,3× |
| Vectura | Philip Morris | 2021 | 1 500 | 84 | 17,9× |
| Abcam plc | Danaher | 2023 | 5 700 | 323 | 17,6× |
| Optima | Deerfield | 2024 | 50 | 3 | 16,7× |
Les 10 plus gros écarts négatifs (prix − capital levé)
| Cible | Acquéreur | Année | Valeur (M$) | Capital levé (M$) | Écart (M$) |
|---|---|---|---|---|---|
| Bluebird Bio | Carlyle | 2025 | 30 | 4 472 | −4 442 |
| Sage Therapeutics | Supernus | 2025 | 561 | 3 443 | −2 882 |
| Revance Therapeutics | Crown Labs | 2024 | 600 | 2 044 | −1 444 |
| Intercept Pharmaceuticals | Alfasigma | 2023 | 870 | 2 257 | −1 387 |
| Merus NV | Norgine | 2017 | 295 | 1 665 | −1 370 |
| Allakos | Concentra Biosciences | 2025 | 33 | 1 315 | −1 282 |
| Zymergen | Ginkgo | 2022 | 300 | 1 569 | −1 269 |
| Adverum Biotechnologies | Eli Lilly | 2025 | 75 | 1 143 | −1 068 |
| Epizyme | Ipsen | 2022 | 250 | 1 311 | −1 061 |
| Acelyrin | Alumis | 2025 | 240 | 1 199 | −959 |
Les multiples extrêmes concernent surtout des sociétés commerciales peu consommatrices de capital. Côté destruction, on retrouve des thérapies géniques et des actifs en échec clinique ou commercial, souvent repris par des fonds spécialisés dans les sociétés en fin de trésorerie.
Cinq idées reçues
- « Le temps crée de la valeur : plus une biotech reste cotée, plus elle vaut cher au rachat. »
C’est l’inverse : les rachats dans les 2 ans suivant l’IPO se font à 2,42× le capital levé. Entre 6 et 14 ans de cotation, le multiple tombe à environ 1×, et un rachat sur deux se fait sous le capital levé. - « L’oncologie est l’aire thérapeutique la mieux valorisée. »
C’est le premier segment en nombre de rachats, mais son multiple médian n’est que de 1,34×, avec 46 % de rachats sous le capital levé. Le métabolisme (3,93×) et l’inflammation / I&I (3,18×) se vendent bien mieux. - « Une IPO à forte valorisation est un succès. »
55 % des sociétés introduites en 2020–2021 et rachetées depuis l’ont été sous leur valorisation d’IPO. Une introduction trop chère se paie au moment de la sortie. - « Depuis 2022, les belles sorties sont finies. »
2026 marque un net rebond : multiple médian de 2,39× et seulement 29 % de rachats sous le capital levé, contre 58 % en 2025. - « Peu importe qui achète, seul le prix compte. »
L’identité de l’acheteur est justement le facteur décisif : une Big Pharma paie 3,95× en médiane, un fonds qui rachète des sociétés en fin de trésorerie 0,43×.
Enseignements pour les dirigeants et les investisseurs
Enseignements pour les dirigeants de biotechs cotées
1. Choisissez votre acheteur avant qu’il ne vous choisisse.
Une Big Pharma paie 3,95× le capital levé en médiane. Un fonds qui rachète des sociétés en fin de trésorerie paie 0,43×. Les relations avec les équipes business development des grands laboratoires se construisent des années avant la vente.
2. Le capital levé n’est pas un plancher de prix.
Dans 41 % des cas, l’acquéreur paie moins que ce qui a été levé. En négociation, l’argument « nous valons au moins ce que nos actionnaires ont investi » ne tient pas : seul compte l’actif tel que l’acheteur le valorise.
3. Le problème n’est pas de lever beaucoup, mais de lever sans valider.
Les sociétés qui ont levé plus de 2 Mds $ sont rachetées à 3,3× en médiane, parce que ces levées ont financé des actifs validés. La tranche 250–500 M$ est la plus exposée : assez de capital consommé pour placer la barre haut, pas assez pour franchir la validation.
4. Le temps et la trésorerie jouent contre la société sans catalyseur.
Entre 6 et 14 ans de cotation, un rachat sur deux se fait sous 1×. Les cessions sous le capital levé sont surtout le fait de sociétés qui n’ont plus le temps de chercher l’acheteur stratégique. Préparer les options stratégiques tant qu’il reste de la trésorerie, c’est garder le choix.
5. La prime ne sauve pas le multiple.
Sur les rachats conclus sous 1×, la prime médiane atteint 46 %, mais elle s’applique à un cours déjà déprimé. Au-delà de 100 % de prime, le multiple médian n’est que de 1,53×. La seule question qui compte : combien la société vaut par rapport à ce que vos actionnaires y ont mis.
6. Une IPO trop chère se paie au moment de la sortie.
55 % des sociétés introduites en 2020–2021 et rachetées depuis l’ont été sous leur valorisation d’IPO. Une introduction raisonnable laisse de la marge pour la suite.
7. Le positionnement thérapeutique pèse.
L’inflammation / immunologie (3,18×) et le métabolisme (3,93×) se vendent nettement au-dessus du capital levé. L’oncologie est polarisée : de grands succès, mais 46 % des rachats sous 1×. L’infectiologie est le segment le plus défavorable, avec 60 % des rachats sous le capital levé.
8. Le cycle compte.
Les rachats de 2022 à 2025 ont été conclus sur un marché déprimé, souvent face à des acheteurs de sociétés en fin de trésorerie. Le rebond de 2026 (2,39× en médiane) rouvre une fenêtre plus favorable aux vendeurs.
Enseignements pour les investisseurs
1. Regardez qui achète, pas seulement la prime.
Un rachat par une Big Pharma se fait 9 fois sur 10 au-dessus du capital levé. Un rachat par un fonds spécialisé dans les sociétés en fin de trésorerie se fait 7 fois sur 10 en dessous.
2. Le capital levé n’est pas un plancher de valeur.
41 % des rachats se font en dessous, et 58 % en 2025. Une décote par rapport au capital levé ne signale pas à elle seule une opportunité.
3. Surveillez la vallée des 6 à 14 ans de cotation.
Les sociétés cotées depuis longtemps sans catalyseur clinique sont les plus exposées à une sortie sous le capital levé : une sur deux dans cette tranche.
4. Méfiez-vous des cohortes d’IPO de haut de cycle.
Les sociétés introduites en 2020–2021 sont celles qui sortent le plus souvent sous leur valorisation d’introduction.
5. Une prime de plus de 100 % signale souvent un cours effondré, pas une création de valeur.
Les meilleurs multiples correspondent à des primes de 60 à 100 % (2,41× en médiane).
6. La fenêtre 2026 est la plus favorable depuis 2021.
Multiple médian de 2,39× et seulement 29 % de rachats sous 1×.
Conclusion
Le capital levé n’est ni un plancher de prix, ni une garantie de valeur. C’est un coût, que seule la validation d’un actif peut transformer en prix de rachat. Les sociétés qui l’ont compris se vendent bien : elles lèvent pour franchir des étapes cliniques décisives, construisent tôt leurs relations avec les grands laboratoires et négocient tant qu’elles ont encore de la trésorerie, donc encore le choix. Les autres finissent trop souvent face à des acheteurs qui achètent surtout du temps et du cash, pour une fraction de ce que leurs actionnaires avaient investi.
La bonne nouvelle, c’est que le marché a tourné. Après trois années où la moitié des rachats se faisaient sous le capital levé, 2026 marque un net rebond : un multiple médian de 2,39× et seulement 29 % de rachats sous 1×. La fenêtre se rouvre pour les sociétés qui ont un actif validé à proposer. Elle ne restera pas ouverte indéfiniment : c’est maintenant que se préparent les options stratégiques.
Prochain volet de cette étude sur les rachats de Biotechs : quels ont été les multiples de rachats selon les effectifs – autrement dit combien vaut un salarié de biotech au moment du rachat ? Spoiler : 5 M$ en médiane, mais le double pour les équipes de 50 à 99 personnes…
Périmètre et méthode
- Source : base de Sacha Pouget portant sur 352 rachats de sociétés des sciences de la vie cotées aux Etats-Unis, annoncés entre janvier 2015 et le 19 octobre 2026. 310 opérations ont un capital levé renseigné par l’auteur.
- Multiple prix / capital levé = prix de rachat (M$) ÷ total levé depuis l’IPO (M$). Un multiple inférieur à 1× signifie que l’acquéreur a payé moins que ce que les actionnaires ont apporté en bourse.
- Année = année d’annonce du rachat. 2026 est une année partielle (à fin Octobre).
- Médianes privilégiées : la distribution est très asymétrique (de 0,01× à 37,5×) et quelques méga-deals écrasent les moyennes.